Les produits, réserves et chiffres décrits ci-dessous correspondent au contexte de publication. Ils ne confirment pas les offres ou paramètres actuels. Des précisions sur les mécanismes ont été ajoutées le 9 septembre 2026.
La DeFi fonctionne en utilisant différentes briques de Legos (layer), l’ensemble constituant un « Money Legos »
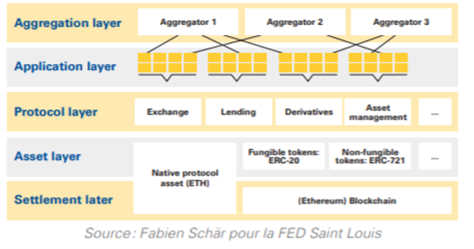
Dans cet article, nous allons nous intéresser aux instruments financiers que compose le protocole layer.
1 Les Stablecoins
Un des freins à l’adoption des cryptomonnaies et de leur utilisation au quotidien est leur volatilité. Les stablecoins ont été créées pour répondre à ce besoin de stabilité de la part des utilisateurs et des institutions.
Un stablecoin cherche à maintenir une valeur de référence au moyen d’un mécanisme de stabilisation. Certains, comme l’USDC et l’USDT cités dans cet article historique, visent le dollar. L’objectif de parité ne garantit ni le prix de marché, ni la liquidité, ni l’absence de risque.
L’utilité principale de ces cryptomonnaies est de se couvrir en cas de forte fluctuation du marché sans sortir de la blockchain.
La détention de stablecoins n’a pas vocation à être spéculative. Il est cependant possible d’obtenir un rendement grâce à la finance décentralisée.
Le mécanisme utilisé par les sociétés classiques (centralisées)
Des émetteurs comme Circle et Tether[1] utilisent des réserves dont la composition doit être examinée pour chaque produit et à la date considérée. Elles ne se résument pas nécessairement à des dollars déposés en banque. Les tokens peuvent circuler sur plusieurs blockchains.
Pour l’USDC, Circle décrit une réserve comprenant notamment des liquidités, des titres du Trésor américain à court terme et des opérations de pension au jour le jour. Un token ne correspond donc pas nécessairement à un dollar isolé sur un compte bancaire. Consultez la composition des réserves publiée par l’émetteur, ainsi que les conditions de remboursement.
Côté français, et afin de se couvrir contre la volatilité du dollar par rapport à l’euro, un stablecoin adossé à l’euro « EUR-L » a été créé par la société Lugh, mis en place sur la blockchain Tezos. Selon le site coinhouse.fr : « la société Lugh met en réserve autant d’euros que d’EUR-L en circulation. Cette réserve est stockée sur un compte hébergé par la Société Générale et audité tous les mois[2] ».
On notera que les valeurs défendues par les libertariens[3] concernant la « décentralisation » ou la « désintermédiation » ne sont pas respectées, puisque ces stablecoins sont gérées par des sociétés « centralisées », et dépendent de l’organisation de leurs réserves et de leurs prestataires.
C’est dans cette perspective, que des protocoles DeFi se sont lancés pour créer des stablecoins décentralisées.
Le mécanisme utilisé par MakerDao
Le protocole décentralisé MakerDao a été déployé en 2017 sur la blockchain Ethéreum, le stablecoin DAI qui reprend le même mécanisme[4] de « mise en réserve » que Circle et Tether mais cette fois-ci avec des cryptomonnaies comme l’ETH et avec deux nouvelles particularités :
- La sur-collatéralisation : l’ETH n’étant pas stable, l’utilisateur du protocole met en séquestre plus de garanties qu’il ne reçoit de stablecoin. Si à une date donnée, la valeur d’un Ether est égale à 1 500 $, alors l’utilisateur qui le met en séquestre recevra la somme de 1 000 $
- La liquidation intervient selon les seuils et paramètres du protocole. Elle peut être déclenchée alors que la valeur du collatéral reste supérieure à la dette ; aucun pourcentage universel de baisse ne s’applique.
La visibilité des mouvements sur une blockchain apporte une information utile, mais ne garantit ni la qualité des garanties ni l’absence de risque. Les droits de rachat, les dépendances et les contrôles restent à analyser.
Cette solution décentralisée présente deux inconvénients :
- La mobilisation d’une somme plus importante que celle empruntée
- La gestion de la liquidation en cas de variation du marché
Cependant, MakerDao continue a créé des stablecoins pour les investisseurs utilisant la DeFi, et la valeur verrouillée sur le protocole dépasse plusieurs milliards de $[5].
2 Les plateformes d’échanges décentralisées
Les stablecoins cherchent à limiter certaines variations de prix, sans supprimer les risques de perte de parité ou de change. L’écosystème a aussi développé des plateformes d’échange décentralisées, dont le fonctionnement et les risques diffèrent de ceux des plateformes centralisées, les CEX.
Les Decentralized Exchanges, DEX ou plateformes d’échanges décentralisées permettent de fournir de la liquidité au marché des cryptomonnaies sans passer par une entité privée. Les utilisateurs tels que les traders peuvent échanger une cryptomonnaie contre une autre sur ces DEX.
Pour comprendre le mécanisme des DEX, prenons l’exemple du mécanisme des CEX. Dans ce système, nous trouvons ce que l’on appelle des teneurs de marchés, parfois désignés courtiers, qui se chargent de la liquidité des marchés en utilisant un carnet d’ordres ; C’est-à-dire qu’ils permettent à des acheteurs d’acquérir en leur vendant des actifs, et permettent aux vendeurs de vendre en leur achetant des actifs. Ils se rémunèrent sur les écarts entre l’achat et la vente appelés «spreads ». Ils achètent les cryptomonnaies au plus bas et vendent ces cryptomonnaies au plus haut.
Les CEX tels que Coinbase, Kraken et Binance se chargent donc de la liquidité du marché, en achetant directement aux utilisateurs qui souhaitent vendre leurs cryptomonnaies, et en vendant directement à d’autres utilisateurs qui souhaitent acheter des cryptomonnaies.
La problématique de ces plateformes est qu’elles stockent les cryptomonnaies qui sont échangées et donc les détiennent ; C’est-à-dire que si un utilisateur possède des Bitcoins sur Kraken, c’est cette plateforme qui détient réellement ces Bitcoins. Ainsi, en cas de piratage de la plateforme, l’utilisateur peut perdre ses Bitcoins.
Quant aux DEX, elles permettent à un utilisateur d’acheter et de vendre des cryptomonnaies au même titre que les CEX, mais c’est l’utilisateur qui est le possesseur de ces cryptomonnaies puisqu’elles sont stockées sur son wallet. Les DEX fournissent uniquement le service de change, connu sous le terme SWAP.
Le fonctionnement du DEX est similaire à celui évoqué ci-dessus, excepté le fait que les teneurs de marchés sont des utilisateurs (Monsieur et Madame Tout le monde), appelés apporteurs de liquidités. En contrepartie, ces apporteurs reçoivent un pourcentage des frais payés par ceux qui utilisent ces DEX pour échanger, acquérir ou céder des cryptomonnaies.
Quant au carnet d’ordres, il est remplacé par un smart contract, désigné Automated Market Maker[6] (abrégés AMM) ou teneur de marché automatisé. Celui-ci utilise des algorithmes basés sur des formules mathématiques qui diffèrent d’un DEX à un autre, mais dont l’unique objectif est d’évaluer le prix des cryptomonnaies.
3 Le Liquidity Provider (LP)
Comme nous l’avons vu ci-dessus, les DEX permettent à chacun de devenir LP.
Pour ce faire, le LP doit rejoindre un Liquidity Pool ou pool de liquidité. Les pools de liquidités sont composés de paires de cryptomonnaies, à l’instar des paires de devises dans la finance traditionnelle.
Exemple :
Antoine possède 1 ETH et 2 000 USDC. Supposons que le prix de l’ETH soit de 2 000 $.
Antoine souhaite générer un revenu passif sur ces cryptomonnaies et décide de rejoindre le pool de liquidité « ETH/USDC » d’un DEX. Il va ainsi mettre 2 000 USDC et 1 ETH dans ce pool. En contrepartie, il recevra l’équivalent d’un reçu numérique désigné par « LP – ETH/USDC » justifiant de sa participation. Le nombre de LP-ETH/USDC qu’il recevra sera proportionnel à son investissement dans le pool de liquidité.
Antoine recevra un pourcentage des commissions payées par tous ceux qui échangent des Ether ou UDSC sur ce DEX. Sur les CEX, ce sont les plateformes qui encaissent les commissions.
Ci-dessous le schéma de la fourniture de liquidité sur Uniswap[7], le principal DEX de l’écosystème Ethéreum :
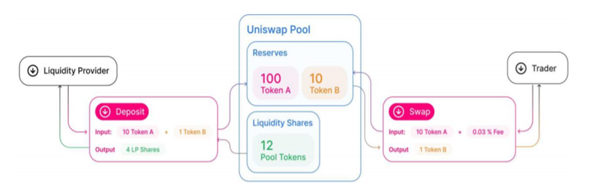
Image : fonctionnement du mécanisme d’échanges décentralisés d’UNISWAP[8]
Être apporteur de liquidité n’est pas sans risque. L’investisseur devra savoir évaluer les « pertes intermittentes », plus connues sous le terme « Impermanent Loss » (abrégé IL). L’IL désigne la perte de capital entre le moment où un LP dépose des cryptomonnaies dans un pool de liquidité, et le moment où il les retire. Cette différence s’explique par la variation des prix des cryptomonnaies déposées.
Exemple :
Antoine dépose 1 ETH et 100 USDC (1 USDC = 1 $) dans un pool de liquidité. Le prix de l’ETH est de 100 USDC au moment du dépôt, et le total déposé vaut en conséquence, 200 $.
En outre, il y a un total de 10 ETH et de 1 000 USDC dans le pool dont fait partie Antoine, ainsi il possède 10% de ce pool de 2 000 $.
Supposons, maintenant que le prix de l’ETH vaut 400 USDC, et supposons également, qu’il y a désormais 5 ETH et 2 000 USDC dans le pool.
Antoine, décide de retirer la totalité de ses avoirs, soit 10% du pool. En conséquence, il obtiendra 0.5 ETH (10% * 5 ETH) et 200 USDC (10% * 2 000 USDC), soit un total de 400 $. Même s’il ressort avec deux fois sa mise, il a subi une IL car s’il n’avait pas déposé son 1 ETH, et ses 100 USDC dans le pool et qu’il les avait tout simplement conservés, la valeur totale de ces actifs serait de 500 $, soit une IL de 100 $.
Des simulateurs d’IL peuvent être utilisés avant de déposer des cryptomonnaies sur un pool.
4 Le service de prêt et d’emprunt
En pratique, ces deux services fonctionnent de manière complémentaire. L’utilisateur qui souhaite emprunter, vient déposer ses cryptomonnaies en garantie (en collatéral), et en échange, il peut emprunter un pourcentage défini par les smart contracts des protocoles.
À l’instar de la finance traditionnelle, l’emprunteur paie un taux d’intérêt, ici à un protocole.
Chaque cryptomonnaie présente des taux d’intérêt définis suivant les ajustements des conditions du marché. Si la liquidité empruntable s’approche de la liquidité totale disponible, les taux d’emprunts seront élevés de façon à décourager les utilisateurs à emprunter.
En parallèle, les utilisateurs qui souhaitent générer des revenus passifs peuvent déposer leurs cryptomonnaies dans ces protocoles de Lending, et partager ainsi les frais (taux d’intérêt payés par ceux qui empruntent).
Comme tout projet DeFi, ces services de prêts et d’emprunts présentent des risques inhérents que nous avons abordé dans un précédent article.
Pour évaluer le risque de liquidation, comparez la dette aux seuils propres au protocole et à sa méthode de valorisation. Il n’est pas nécessaire que la dette dépasse la valeur totale du collatéral pour qu’une liquidation soit possible.
Un exemple d’interopérabilité entre le Lending et le LP :
Antoine dispose de 2 ETH. Il dépose en prêt 1 ETH sur Compound et commence à générer un revenu passif de ce prêt. Son prêt peut également être mis en collatéral pour emprunter 100 USDC (contre paiement des intérêts). Avec ses 100 USDC et 1 ETH restants, il apportera de la liquidité sur le DEX Uniswap pour générer un revenu complémentaire. Dans cet exemple, Antoine devra faire un arbitrage:
- S’assurer que les revenus générés entre le Lending et le LP sont supérieurs à son emprunt
- Est-ce qu’il ne serait pas plus intéressant de déposer uniquement ses 2 ETH sur Compound ?
L’effet de levier en DeFi est rendu possible par les rendements bien supérieurs à la finance traditionnelle, mais aussi par les possibilités offertes par l’interopérabilité des protocoles.
5 Le Yield Farming
Les récompenses peuvent encourager l’usage d’un protocole. Une hausse de son utilisation ne garantit pas la hausse du prix de son token, et les incitations peuvent évoluer ou prendre fin.
Un exemple d’interopérabilité entre le Lending, le LP et le Yield Farming :
Antoine dispose de 2 ETH. Il dépose en prêt 1 ETH sur Compound et commence à générer un revenu passif. Son prêt peut également être mis en collatéral pour emprunter 100 USDC. Avec ses 100 USDC et 1 ETH restant, il apportera de la liquidité sur le DEX Uniswap pour générer un revenu complémentaire. Il pourra aussi déposer son LP token reçu d’Uniswap pour le déposer sur un autre protocole, et farmer la cryptomonnaie de ce protocole.
Attention, le risque ici est plus élevé avec cette superposition d’instruments financiers.
6 Les actifs synthétiques (Synthetics)
Les actifs synthétiques sont une forme de cryptomonnaie dont la valeur fluctue en fonction d’un ou plusieurs autres actifs de l’écosystème. Ces actifs peuvent être sur la blockchain, ou hors de celle-ci. Ils constituent des représentations numériques sous forme de produits dérivés, exemple de l’index BED qui offre une exposition à ses détenteurs au Bitcoin, à l’Ethéreum, et aux principales cryptomonnaies des protocoles de DeFi.
Ces produits dérivés sont un moyen de s’exposer à un ou plusieurs autres actifs (le sous-jacent) sans nécessairement le posséder.
Ils portent les avantages existants des cryptomonnaies telles que la création sans autorisation pour ceux sur la blockchain, et l’accessibilité de la liquidité à l’échelle mondiale, tout en surmontant un problème clé dans les dérivés traditionnels : le risque d’intermédiaires. Cela signifie qu’il n’y a pas d’intermédiaires régulés ayant un contrôle sur la création et la liquidation des dérivés.
Les actifs synthétiques sont également extrêmement prometteurs en raison de leur capacité à fractionner (on utilise aussi le terme de tokenisation[9]) n’importe quel actif du monde réel sur la blockchain.
7 Les assurances
Malgré des audits de plus en plus nombreux, le risque zéro n’existe pas.
Ces risques sont d’autant plus complexes à maîtriser que la DeFi est un empilement de briques aux effets et implications induites pas toujours prévisibles. Il était ainsi important pour cet écosystème grandissant de proposer des moyens pour s’en couvrir. Exemple Nexus Mutual, un protocole DeFi qui propose des couvertures contre des anomalies (bugs) sur les smart contracts[10].
Par ailleurs, des actifs synthétiques ont également été développés en DeFi mais aussi sur les plateformes d’échanges centralisés dont l’objectif est de se couvrir contre le risque de variation d’une cryptomonnaie. Certains produits visent une exposition inverse, selon une formule, une période et des conditions précises. Cela ne caractérise pas tous les actifs synthétiques et ne garantit pas une couverture parfaite : frais, liquidité, liquidation et écarts de suivi doivent être examinés.
N’hésitez pas à nous contacter si vous souhaitez en savoir davantage sur « Comment investir en DeFi ».
[1] Circle et Tether sont les plus gros fournisseurs de stablecoins. Elles représentent plus de 90 % des stablecoins de l’écosystème https://www.coingecko.com/en/stablecoins
[2] https://www.coinhouse.com/fr/eur-l/
[3] https://cryptoast.fr/mouvement-libertarien-fer-de-lance-politique-du-bitcoin/
[4] https://makerdao.com/whitepaper/Dai-Whitepaper-Dec17-fr.pdf
[5] https://defillama.com/home
[6] https://journalducoin.com/actualites/quest-ce-quun-amm-automated-market-maker/
[7] https://app.uniswap.org/#/swap
[8] https://uniswap.org/docs/v2/core-concepts/pools/
[9] https://blockchainfrance.net/2018/05/22/comprendre-la-tokenisation/