Dans cet article, nous aborderons ce qu’est une DAO, et les problématiques comptables rencontrées tant du côté du créateur, que des consultants qui travaillent pour des DAO.
- Qu’est-ce qu’une DAO ?
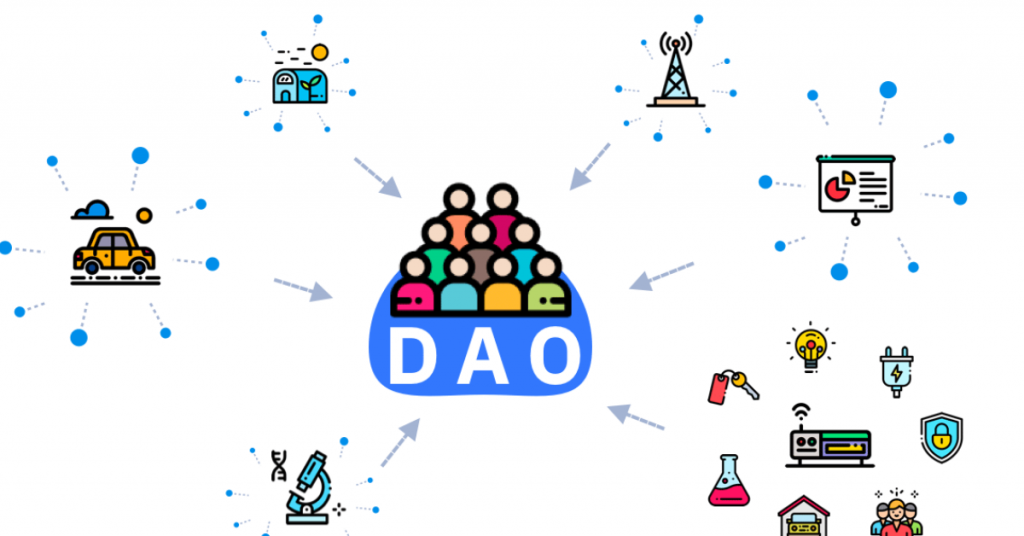
Une DAO ou organisation autonome décentralisée pourrait être assimilée à une « association » avec pour particularité qu’il n’y a pas d’organe de commandement unique derrière les décisions. En général, toutes les décisions sont prises à la majorité des voix par ceux qui détiennent le cryptoactif de l’organisation, appelé jeton de gouvernance.
Une DAO fonctionne efficacement sur la base d’un ensemble de règles de gouvernance qui sont mises en œuvre lors de sa constitution, puis mises à jour soit par les parties prenantes de l’organisation, soit par un algorithme au fil du temps.
Un DAO réalise des actions par le biais d’une série de contrats intelligents (smart-contract), qui sont différents des contrats juridiques traditionnels en ce sens qu’ils existent et fonctionnent de manière autonome via Internet sans nécessiter d’action humaine manuelle ; « ces actions sont inscrites de façon immuable et transparente dans une blockchain ».
Le poids des membres dépend des règles de vote et des droits techniques. Une DAO peut conserver des administrateurs ou des pouvoirs concentrés : automatisation et égalité de décision ne sont pas synonymes.
- Statut juridique de la DAO
En France, aucun statut n’a été attribué à la DAO par les lois, elle ne peut donc pas avoir d’existence juridique sous ce terme.
Aux Etats-Unis, l’Etat du Wyoming a décidé en Juillet 2021 de reconnaitre la DAO, et de lui attribuer le statut de société à responsabilité limité pour celles souhaitant s’enregistrer comme tel par l’intermédiaire d’un agent habilité qui doit être mentionné dans les statuts de la DAO. Cependant, très peu de DAO ont franchi le pas du fait des incertitudes en matière de régulation.
- Problématiques comptables du côté des créateurs de DAO
Plusieurs sociétés établies en France, veulent expérimenter ce nouveau type de gouvernance.
Cependant, la DAO n’ayant pas de personnalité morale, elle ne pourra juridiquement contracter avec les autres parties prenantes.
Les dépenses liées au développement d’une DAO doivent être rattachées à l’entité qui les engage et aux droits ou services obtenus. Elles ne sont pas automatiquement exclues de la comptabilité. Il faut analyser leur objet, les contrats et les critères de comptabilisation.
Une solution peut être la création d’une association loi 1901, dans laquelle la société pourra être adhérente, et donc soutenir financièrement l’association.
- Problématiques comptables du côté des consultants français travaillant pour des DAO
De nombreux consultants français effectuent différentes missions en freelance pour des DAO, exemple :
- Production de contenus
- Etude sur les tokenomics (la création et le fonctionnement du cryptoactif de la DAO)
- Stratégie en matière de positionnement
Si le paiement des honoraires par les DAO n’est pas une problématique, en revanche, sa facturation en est une. La DAO, dans son fonctionnement « décentralisée » n’a pas besoin d’obtenir un justificatif type « facture » pour pouvoir procéder au paiement des travaux effectués.
Ainsi les experts-comptables font face à des entrées de cryptoactifs dans le wallet de la société, qui sont la contrepartie des prestations réalisées pour la DAO mais sans aucune pièce comptable pour matérialiser ces encaissements.
Les obligations de facturation doivent être examinées, notamment au regard de l’article L. 441-9 du code de commerce. Un encaissement blockchain ne remplace pas l’identification des parties et la documentation de la prestation.
Si la DAO a bien une « dénomination sociale », elle n’a cependant pas d’adresse de facturation et donc cette mention obligatoire concernant l’adresse n’est pas en mesure d’être respectée en l’espèce.
Selon le Bofip, « le lieu du siège de l’activité économique est en définitive le lieu où sont adoptées les décisions essentielles concernant la direction générale de la société, ou encore celui où sont exercées les fonctions d’administration centrale de celle-ci ».
Un lien Discord est un moyen de communication ; il ne remplace pas automatiquement une adresse de facturation exigée. Il faut identifier le véritable preneur et documenter les informations disponibles.
Par ailleurs, et concernant la TVA :
- est-ce qu’une TVA devrait être appliquée ?
- est-ce que l’encaissement reçu doit-il être splitté entre la TVA et le chiffre d’affaires ?
- quel taux de TVA à appliquer ?
- ou pourrait-on ne pas appliquer la TVA étant donné que la DAO n’a pas un emplacement géographique ?
La publication d’origine rapporte un rescrit obtenu dans un dossier particulier : pour la DAO sans personnalité morale étudiée, l’analyse retenait un preneur non assujetti et un prestataire établi en France. Ce retour d’expérience ne constitue pas une position opposable pour toute DAO. Le statut du preneur, la prestation et les faits propres au dossier doivent être examinés.