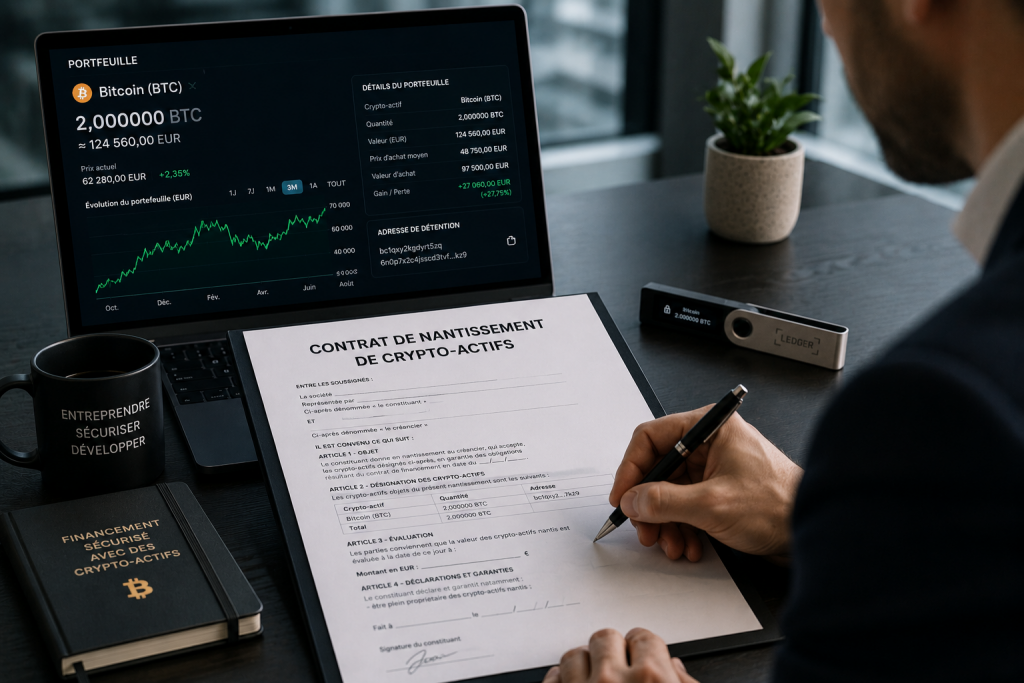
Le décret n° 2026-420 du 29 mai 2026 précise le transfert de propriété et le nantissement des crypto-actifs. Publié le 31 mai, il est entré en vigueur le 1er juin 2026 ; plusieurs changements de terminologie liés à MiCA prennent effet le 1er juillet. Il complète un régime légal introduit auparavant, notamment par la loi du 30 avril 2025. Il ne crée ni un droit au crédit, ni une exonération fiscale générale.
Pour une entreprise, l’intérêt est concret : étudier un financement garanti par des actifs existants, avec un contrat, des preuves de propriété et des règles de réalisation identifiables. La décision dépend toutefois du prêteur, des actifs acceptés et de la capacité de l’entreprise à rembourser. Lire le décret et son calendrier d’entrée en vigueur sur Légifrance.
À quel moment la propriété est-elle transférée ?
Un ordre envoyé, une transaction visible et une opération définitivement réglée ne sont pas toujours simultanés. L’article R. 226-1 distingue deux situations :
- Inscription dans un registre distribué : le transfert intervient lorsque l’inscription au bénéfice de l’acquéreur est irréversible selon le mécanisme de consensus concerné. La simple diffusion d’une transaction ne suffit donc pas.
- Conservation auprès d’un prestataire : la référence est l’inscription de la position de l’acquéreur dans le registre du prestataire. Elle doit intervenir le plus rapidement possible après le dénouement de l’opération.
Dans le dossier de l’entreprise, conservez les confirmations d’exécution et les relevés du conservateur en complément des références de transactions. Un explorateur de blockchain ne permet pas toujours de voir les opérations internes d’une plateforme. Les règles légales de propriété et la preuve des pouvoirs du signataire doivent être examinées ensemble.
Ce qu’il faut prévoir dans le nantissement
Le nantissement affecte des actifs à la garantie d’une créance. La déclaration identifie notamment les parties, sa date, la dette garantie, les actifs et leurs quantités, ainsi que les adresses du registre distribué ou le compte de conservation. Une augmentation des actifs affectés peut nécessiter une déclaration complémentaire.
Lorsque les parties recourent à un automate exécuteur de clauses, le décret impose des garanties de traçabilité, d’intégrité et de conservation de l’information. L’existence d’un smart contract ne dispense donc pas d’un dossier contractuel accessible aux parties. Lorsque les actifs sont conservés par un prestataire, celui-ci doit recevoir les conditions convenues et respecter les droits du créancier nanti.
Le montage doit préciser qui peut déplacer les actifs, percevoir leurs produits et donner des instructions. Identifiez aussi les restrictions de retrait, les frais, les modalités de remplacement des garanties et le droit applicable. Un produit commercial présenté comme un « prêt crypto » peut reposer sur un autre mécanisme : il faut lire le contrat avant de lui appliquer les règles du nantissement français.
Le principal risque : devoir renforcer la garantie au mauvais moment
Prenons un exemple uniquement pédagogique : une société envisage d’emprunter 200 000 € avec un portefeuille évalué à 800 000 €. Le rapport prêt/garantie est alors de 25 %. Si le portefeuille tombe à 400 000 €, ce rapport atteint 50 %, sans que la dette ait diminué. Ce calcul n’est ni une offre de crédit ni une indication de seuil accepté par une banque.
Le contrat détermine les éventuels appels de marge, leurs délais et les conséquences d’un défaut. L’entreprise doit pouvoir faire face à ces demandes sans compromettre les salaires, les impôts et les fournisseurs. Testez plusieurs scénarios de baisse, de perte de liquidité et d’indisponibilité du prestataire, en intégrant les intérêts et les frais.
Comparez cette solution avec une cession partielle, un financement bancaire classique ou une réduction du besoin de financement. Conserver une exposition de marché n’est pas toujours l’option la plus adaptée. Notre guide du crédit lombard crypto présente les questions à poser avant d’engager votre patrimoine ou votre société.
Fiscalité et comptabilité : raisonner à partir du contrat réel
Un simple nantissement sans transfert de propriété ne s’analyse pas comme une vente du seul fait de sa constitution. Il faut néanmoins distinguer cette sûreté d’un prêt d’actifs, d’un transfert de propriété à titre de garantie ou d’une opération de réutilisation des actifs. La réalisation de la garantie peut entraîner une sortie d’actifs et des conséquences fiscales, selon le mécanisme et le régime du détenteur. Le décret n’instaure pas une neutralité fiscale pour tous ces montages.
Dans un nantissement classique, les actifs restent suivis au bilan de leur propriétaire et leur affectation en garantie doit être documentée. Rapprochez le montant du financement, les quantités affectées, les valeurs retenues et les restrictions de disponibilité. Les informations à fournir en annexe sont à apprécier selon le référentiel applicable.
Le règlement ANC 2026-01 prévoit une application obligatoire aux exercices ouverts à compter du 1er janvier 2027, avec application anticipée possible à l’exercice en cours lors de sa publication au Journal officiel le 3 septembre 2026. La clôture 2026 appelle donc une décision explicite sur le référentiel retenu. Consulter notre décryptage du règlement ANC.
Les documents à réunir avant de signer
- Les statuts, les pouvoirs du signataire et la décision de l’organe compétent, motivée au regard de l’intérêt de la société.
- L’inventaire des actifs, leur origine, les comptes et adresses concernés, ainsi que les justificatifs de propriété.
- Le contrat de financement et la déclaration de nantissement, relus sur leur périmètre juridique et fiscal.
- Les conditions du conservateur éventuel, son autorisation pour les services fournis et ses modalités de prise en compte de la sûreté.
- Un plan de trésorerie intégrant les intérêts, les appels de marge et les autres engagements de l’entreprise.
- Une procédure de suivi : responsable, fréquence de contrôle, seuils d’alerte et pièces transmises au cabinet.
Questions fréquentes
Toutes les banques doivent-elles accepter des crypto-actifs ?
Non. Le cadre juridique n’oblige pas un établissement à financer une opération ou à accepter un actif. Les critères de crédit, les actifs éligibles et les conditions de conservation restent à négocier.
Une décision des associés protège-t-elle automatiquement le dirigeant ?
Non. Elle documente le processus de décision mais ne remplace ni le respect des pouvoirs, ni l’intérêt social, ni l’analyse des risques. La situation doit être appréciée dans son ensemble.
Que préparer pour un premier échange ?
Le besoin de financement, les échéances, l’inventaire des actifs et la proposition contractuelle du prêteur suffisent pour cadrer le sujet. Échanger avec le cabinet sur votre projet.