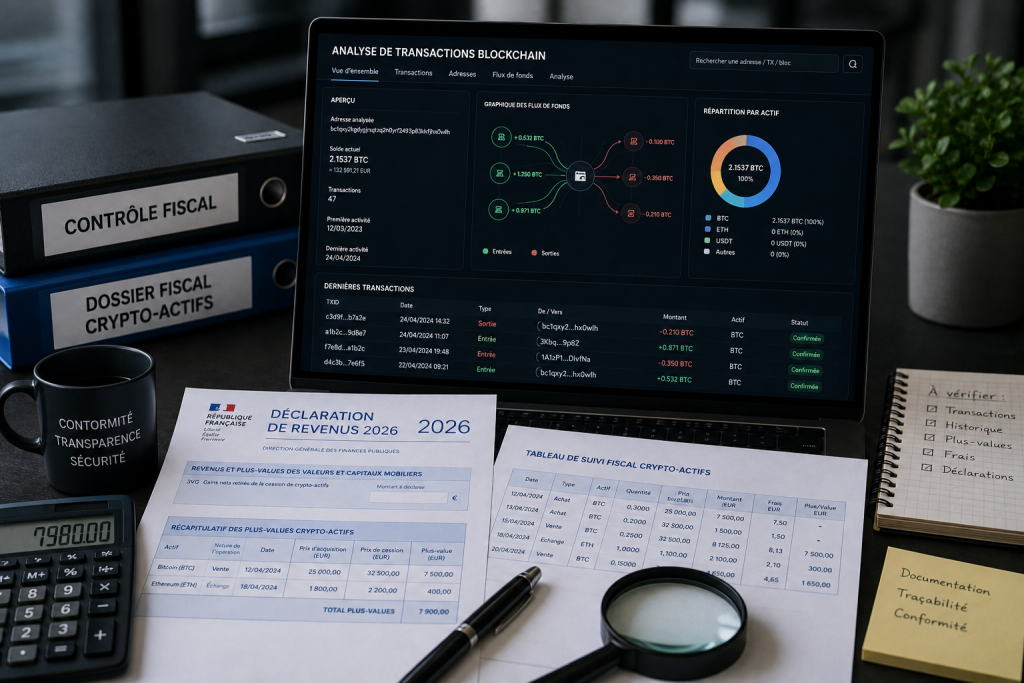
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales et le dispositif européen DAC8 renforcent, par des mécanismes différents, les enjeux de documentation des crypto-actifs. Pour un détenteur ou une entreprise, la priorité consiste à disposer d'un historique explicable : identité du titulaire, origine des fonds, opérations, valorisations et déclarations déposées.
DAC8 : distinguer collecte et transmission
2026 est la première année de collecte des informations déclarables. Les premières transmissions portant sur cette année interviennent en 2027. La Commission européenne situe les premiers échanges entre administrations au plus tard le 30 septembre 2027. Il faut également vérifier le calendrier national imposé aux prestataires. Présenter janvier 2026 comme le début d'une transmission automatique de toutes les opérations au fisc était donc inexact. Calendrier officiel de DAC8.
Une plateforme peut demander une auto-certification de résidence fiscale, un numéro fiscal et des informations complémentaires. Cela ne remplace pas les obligations déclaratives personnelles ou professionnelles du client. Le périmètre d'un relevé de plateforme ne couvre pas nécessairement tous ses wallets, ses opérations DeFi et ses comptes antérieurs.
Ce que change la loi française
L'article 90 organise la saisie administrative à tiers détenteur visant des crypto-actifs conservés par un prestataire, avec un mécanisme de vente dans les conditions prévues par le texte. L'article 91 prévoit, sous réserve des bénéfices professionnels, que les plus-values sur certains NFT suivent le régime des biens ou droits représentés ; ses dispositions concernées s'appliquent aux cessions réalisées depuis le 1er janvier 2026. L'analyse dépend donc des droits attachés au jeton. Loi publiée au Journal officiel, articles 90 et 91.
Une qualification fiscale ne se déduit ni du seul nom d'un token, ni du fait qu'il utilise une blockchain. Pour une saisie, il faut examiner la notification reçue, le prestataire concerné et les voies de recours avec un professionnel du droit. Pour un NFT, le contrat et les droits transmis sont des pièces essentielles.
Préparer un dossier de traçabilité exploitable
- Identifier les titulaires. Distinguer les comptes de la société de ceux du dirigeant et documenter les bénéficiaires effectifs lorsque nécessaire.
- Exporter les historiques complets. Conserver les fichiers d'origine des plateformes, les adresses publiques, les identifiants de transactions et les justificatifs bancaires.
- Qualifier les mouvements. Un transfert entre deux wallets d'un même titulaire n'est pas, à lui seul, un nouveau revenu. Un encaissement commercial, une vente, une récompense ou un apport nécessitent des analyses distinctes.
- Rapprocher les soldes. Relier les mouvements aux actifs encore détenus et aux conversions en monnaie traditionnelle.
- Conserver les méthodes. Expliquer les sources de prix, les taux de change, les frais et les limites de reconstitution.
Une différence entre les données d'une plateforme et celles d'une déclaration peut venir d'un transfert interne, d'un historique incomplet ou d'une qualification différente. Elle doit être expliquée ; elle ne prouve pas automatiquement une fraude. À l'inverse, un historique exporté ne garantit pas que le calcul fiscal est correct.
Déclarations, corrections et patrimoine
Les obligations varient selon le contribuable et l'activité. La déclaration des comptes étrangers et celle des gains sont deux sujets distincts. Les formulaires applicables doivent être déterminés selon la situation, sans appliquer à toute société les règles d'un particulier.
En cas d'omission antérieure, commencez par reconstituer les faits et les déclarations déjà déposées. Une démarche de correction peut être étudiée avec l'expert-comptable et, selon le dossier, un avocat fiscaliste. Aucune régularisation ne garantit par principe l'absence d'impôt, d'intérêt ou de pénalité.
Pour une donation ou une succession, prévoyez aussi un inventaire des droits, une méthode de valorisation adaptée à la date pertinente et un dispositif de transmission des accès. La transmission technique d'une clé privée ne suffit pas à régler le traitement juridique ou fiscal.
Questions fréquentes
DAC8 crée-t-elle un nouvel impôt sur les crypto-actifs ?
Il s'agit d'un dispositif de déclaration et d'échange d'informations. Le calcul de l'impôt reste à analyser selon les règles applicables à l'opération et au contribuable.
Puis-je me contenter du relevé de ma plateforme ?
Il constitue une pièce du dossier. Il faut vérifier les autres comptes, les transferts et la cohérence avec les justificatifs et déclarations.
Comment organiser le travail avec le cabinet ?
Un inventaire initial permet de délimiter les périodes, les actifs et les sources disponibles. Le périmètre des travaux et leurs limites sont ensuite précisés dans la lettre de mission.